
Llegas a mitad de mes y ya no sabes a dónde se fue tu sueldo. Es una de las situaciones financieras más comunes, y casi siempre tiene la misma raíz: no una falta de ingresos, sino la ausencia de una estrategia clara para organizarlos. Un presupuesto no tiene que ser restrictivo ni complicado para funcionar.
Por qué la mayoría de presupuestos fallan
Hacer un presupuesto suele percibirse como algo abrumador o excesivamente restrictivo, según señala RBFCU. El error más común no es la falta de disciplina, sino elegir un método demasiado detallado o rígido para sostenerlo en el tiempo. Un buen presupuesto necesita ser simple de seguir, no perfecto.
La regla 50/30/20: un punto de partida simple
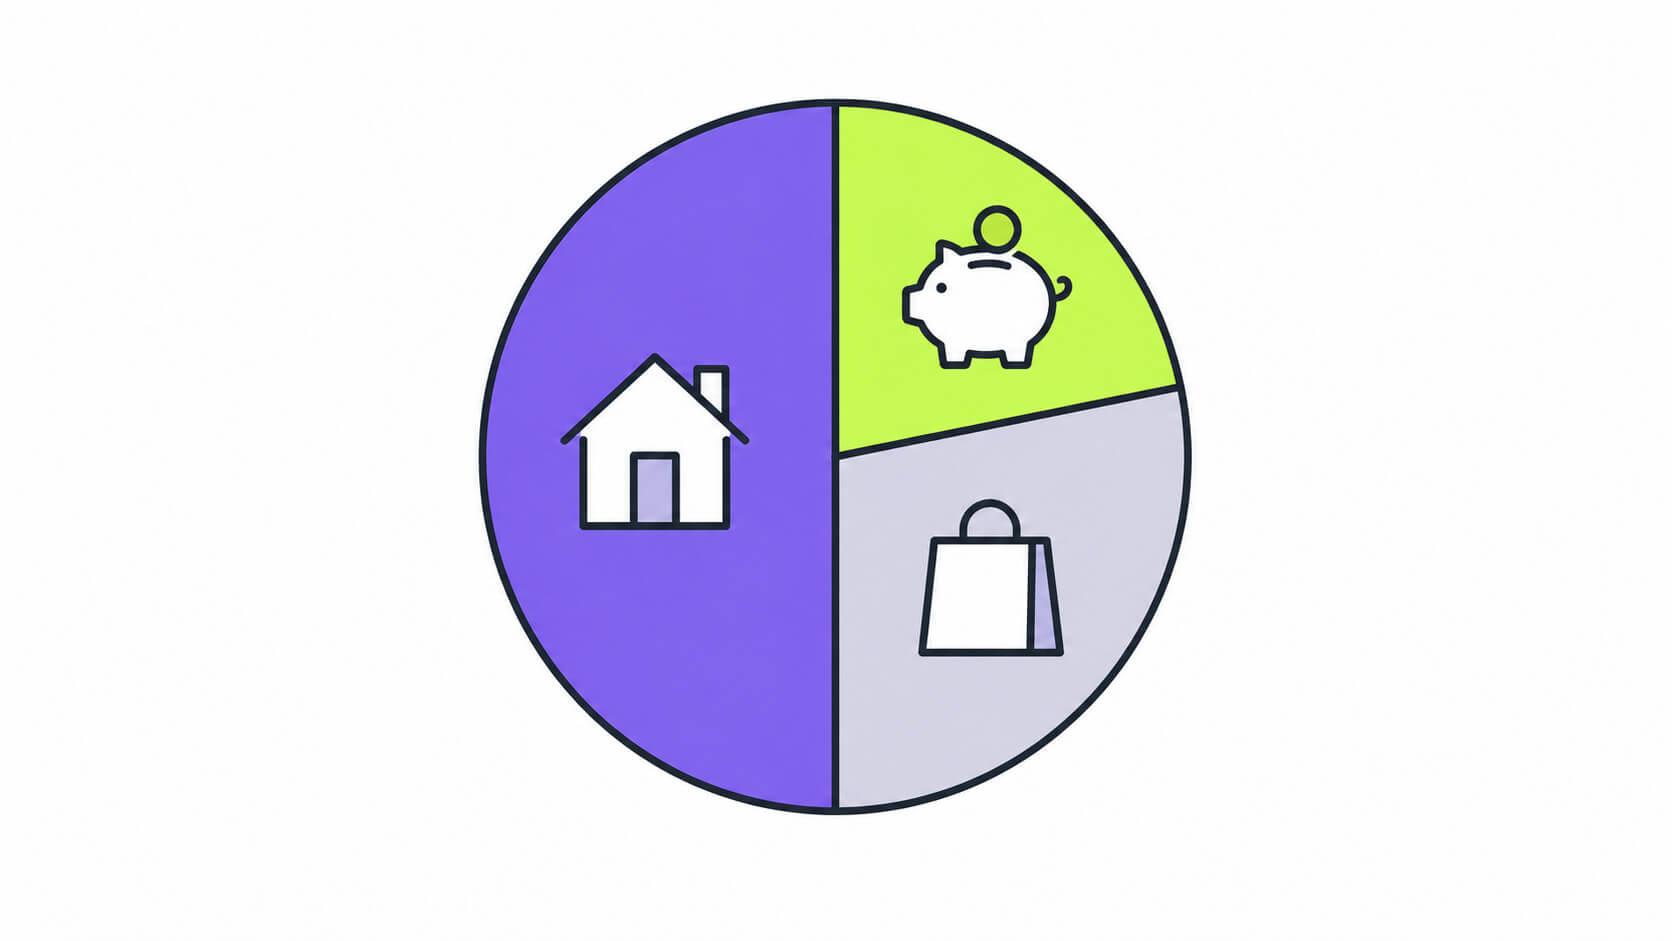
Es, probablemente, el método más popular para empezar, y no requiere ningún conocimiento financiero avanzado. Fue popularizada por la profesora de Harvard Elizabeth Warren y su hija Amelia Warren Tyagi en el libro “All Your Worth”, y consiste en dividir tu ingreso neto mensual (después de impuestos) en tres categorías:
- 50% para necesidades: vivienda, servicios básicos, alimentación, transporte, seguros y pagos mínimos de deuda. Gastos absolutamente esenciales, cuya ausencia podría causarte un problema real.
- 30% para deseos: entretenimiento, comida fuera de casa, suscripciones, compras no esenciales.
- 20% para ahorro: fondo de emergencia, inversión, o pago acelerado de deudas más allá del mínimo requerido.
Necesidades vs. deseos: la línea que no siempre es clara
Este es el ejercicio que más te va a hacer pensar. Tu renta es, sin duda, una necesidad, pero si eliges pagar por un departamento más costoso del que realmente necesitas, esa diferencia entre lo esencial y lo elegido debería salir de tu categoría de deseos, no de necesidades. Lo mismo aplica al supermercado: los huevos y vegetales son necesidad, pero las marcas premium o los snacks no esenciales entran en la otra categoría, aunque estén en el mismo ticket de compra.
Cómo adaptar la regla a tu situación
El 50/30/20 no es una ley fija, es un punto de partida. Si estás enfocado en salir de deudas rápido, puedes ajustarlo a un esquema como 30/10/60, recortando deseos para acelerar esos pagos. Si vives en una ciudad con costo de vivienda muy alto, un 60/20/20 puede ser más realista que forzar el 50% original. Lo importante es que la proporción refleje tus prioridades reales, no una regla que leíste una vez.
Paso a paso para armar tu primer presupuesto
- 1. Calcula tu ingreso neto mensual, el dinero que realmente te llega a la cuenta después de impuestos.
- 2. Suma todos tus gastos del mes anterior, divididos en necesidades, deseos y ahorro.
- 3. Calcula el porcentaje real que representa cada categoría, dividiendo cada total entre tu ingreso neto.
- 4. Compara ese resultado contra la proporción que quieres alcanzar (50/30/20 u otra que hayas ajustado).
- 5. Ajusta gradualmente, no de golpe. Cambiar hábitos de gasto de forma abrupta suele generar abandono más rápido que un ajuste progresivo.
Calcula tu presupuesto 50/30/20
Ingresa tu ingreso mensual neto (en tu moneda local, sin puntos ni comas) y te mostramos cuánto deberías destinar a cada categoría.
Qué hacer cuando el presupuesto falla un mes
Va a pasar, y no significa que el método no funcione. Un gasto inesperado o un mes particularmente difícil no invalida la estrategia completa. Lo importante es retomarlo al mes siguiente, no abandonarlo por completo después de un desliz puntual.
Una vez tengas ese 20% de ahorro funcionando de forma constante, el siguiente paso lógico es pensar en dónde guardarlo. Si tu objetivo es proteger ese ahorro de la devaluación local, puedes revisar nuestra guía sobre cómo ahorrar en dólares paso a paso, y si quieres entender por qué ese ahorro crece más rápido de lo que parece con el tiempo, te recomendamos nuestro artículo sobre qué es el interés compuesto.
Una vez tengas tu presupuesto ordenado y ese 20% de ahorro funcionando, puedes conocer cómo funciona Meru aquí para proteger y hacer crecer ese dinero en dólares digitales.
Preguntas frecuentes sobre presupuesto personal
¿La regla 50/30/20 sirve para cualquier nivel de ingresos?
Es un buen punto de partida general, pero no es una regla fija. Puedes ajustar los porcentajes según tu situación específica, como el costo de vivienda de tu ciudad o si estás priorizando pagar deudas.
¿Qué pasa si mis necesidades superan el 50% de mi ingreso?
Es común, especialmente en ciudades con costo de vida alto. En ese caso, ajusta la proporción (por ejemplo, a 60/20/20) en lugar de forzar un porcentaje que no refleja tu realidad.
¿Necesito una app especial para hacer un presupuesto?
No es indispensable. Una hoja de cálculo simple es suficiente para empezar; lo importante es la constancia en registrar y revisar tus gastos, no la herramienta específica.
¿Qué hago si no logro cumplir mi presupuesto un mes?
Retómalo al mes siguiente. Un mes fuera de proporción no invalida el método; lo que importa es la tendencia general en el tiempo, no la perfección mes a mes.
Deja una respuesta