
Si estás en Paraguay y dudás entre el banco digital más grande del país o una cuenta global en dólares, esta comparativa es para vos. Ueno Bank y Meru resuelven necesidades distintas —uno es tu banco de todos los días, el otro está pensado para dólares y alcance internacional— pero hay una zona donde se cruzan: la cuenta en dólares. Te contamos honestamente qué ofrece cada uno.
Ueno Bank hoy: el banco digital líder de Paraguay
Hay que reconocer la escala real de Ueno antes de comparar cualquier otra cosa. Tras absorber a Visión Banco en 2024 —una fusión que, según Última Hora, sumó una cartera de más de US$ 1.100 millones en activos—, Ueno superó los 2 millones de clientes y el millón de tarjetas de crédito colocadas, consolidándose como líder de la banca digital paraguaya, según reportó ABC Color. Tiene más de 70 sucursales físicas, atención 24/7, y programas como Plan U, pensado para dar una segunda oportunidad crediticia a quienes tuvieron problemas financieros previos, dejando un monto en garantía para acceder de nuevo a una tarjeta de crédito.
Su producto más conocido es la tarjeta “dúo” (débito y crédito en un solo plástico), sin costo de emisión ni de mantenimiento, que funciona en Paraguay y en el exterior. También ofrece caja de ahorro, préstamos personales, y más de 180.000 pymes ya operan con el banco.
¿Qué es Meru?
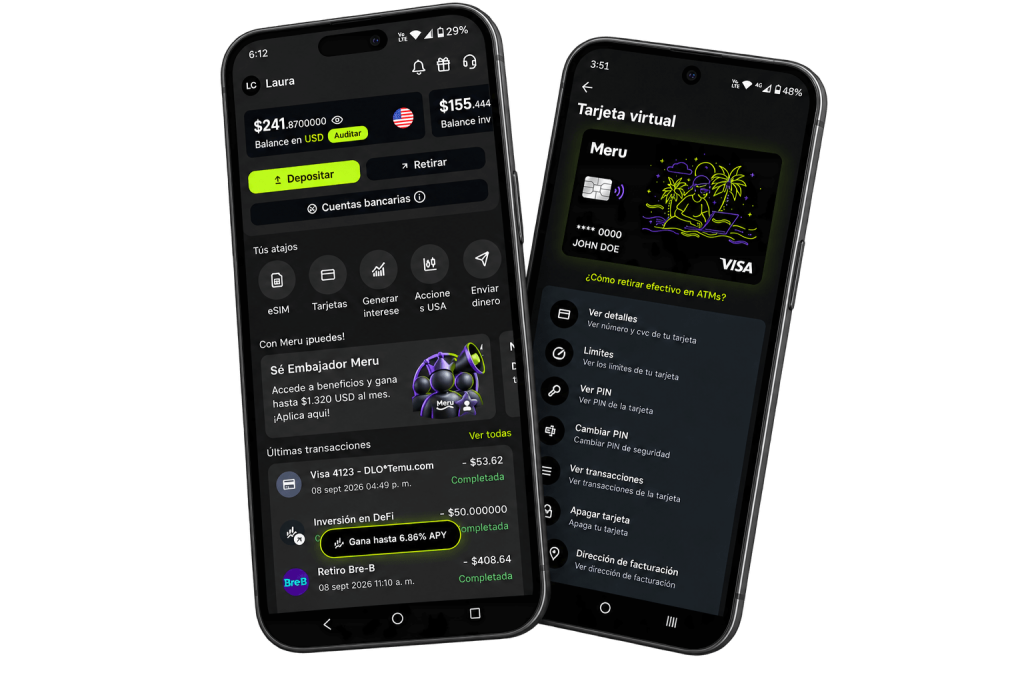
Ueno te da todo lo que necesitás para tu día a día en Paraguay: cuenta, tarjeta, préstamos, sucursales físicas. Meru cubre la parte de la ecuación que Ueno resuelve de forma más limitada: una cuenta en dólares con alcance verdaderamente global. Con Meru tenés cuenta en EE. UU. (para ACH y Wire) e IBAN europeo, tarjeta Visa internacional, y la posibilidad de retirar en efectivo en más de 200 países gracias a la alianza con MoneyGram — algo que ningún banco puramente local puede ofrecer, por más grande que sea. Sumale acceso directo a criptomonedas (USDC/USDT) y, si tenés una empresa, Meru Business para pagos y nómina internacional. Es decir: donde Ueno te resuelve Paraguay, Meru te resuelve el resto del mundo en dólares.
Cuenta en dólares: la comparación central
Acá está el punto más importante para decidir. Ueno sí tiene una caja de ahorro en dólares, pero con más fricción que su cuenta en guaraníes:
- Ueno: para abrir la caja de ahorro en dólares necesitás ya tener tu caja de ahorro en guaraníes activa, tu cédula, y los últimos 6 comprobantes de ingresos (recibos de salario u otro formulario). La solicitud se hace de forma remota por llamada o WhatsApp, no 100% self-service desde la app como sí lo es la cuenta en guaraníes. A cambio, la cuenta paga rendimientos trimestrales.
- Meru: la cuenta en dólares se abre con cédula y una selfie, sin pedir comprobantes de ingresos ni cuenta previa en otra moneda. Todo el proceso, de punta a punta, se hace desde la app.
Si ya sos cliente activo de Ueno con ingresos formales demostrables, la caja de ahorro en dólares de Ueno es una opción sólida y con el respaldo de un banco establecido. Si sos freelancer, tenés ingresos variables o simplemente no querés juntar comprobantes, Meru resuelve ese mismo problema con menos fricción.
Tarjetas: dúo Ueno vs Visa Meru
La tarjeta dúo de Ueno es un producto fuerte: débito y crédito en un solo plástico, sin costos, funciona en el exterior. La diferencia con la tarjeta Visa de Meru es la moneda de base: la de Ueno está ligada principalmente a tu cuenta en guaraníes (con opción en dólares si tenés esa caja de ahorro habilitada), mientras que la de Meru está siempre en dólares, sin necesidad de gestionar una cuenta en moneda extranjera aparte.
Préstamos: acá gana Ueno, sin vueltas
Hay que ser honestos en este punto: Ueno ofrece préstamos personales, líneas de crédito para pymes (con más de 180.000 empresas ya operando créditos con el banco) y programas de reinserción crediticia como Plan U. Meru no ofrece préstamos ni líneas de crédito — es una cuenta y una tarjeta, no una entidad de crédito. Si necesitás financiamiento, Ueno (o cualquier banco tradicional) es el camino, no Meru.
Alcance internacional: acá gana Meru
Ueno es, ante todo, un banco paraguayo — su fuerza está en el mercado local. Meru está pensado para moverte entre países: cuenta en EE. UU., IBAN europeo, retiro en efectivo en más de 200 países vía MoneyGram, y la posibilidad de recibir pagos de clientes o empresas del exterior sin pasar por guaraníes si no querés.
Comparativa: Meru vs Ueno Bank
| Ueno Bank | Meru | |
|---|---|---|
| Alcance | Paraguay | Global (EE. UU., Europa, 200+ países para retiro en efectivo) |
| Cuenta en dólares | Sí, requiere cuenta en guaraníes previa + 6 comprobantes de ingresos | Sí, sin cuenta previa ni comprobantes de ingresos |
| Apertura | Cuenta en guaraníes: 100% app. Cuenta en dólares: remota por llamada/WhatsApp | 100% app, cédula y selfie |
| Tarjeta | Dúo débito/crédito, principalmente en guaraníes | Visa internacional, siempre en dólares |
| Préstamos y créditos | Sí, personales y para pymes | No ofrece |
| Sucursales físicas | Más de 70 en Paraguay | No tiene, 100% digital |
| Criptomonedas | No es su foco | Sí, USDC/USDT |
Regulación y respaldo: dos modelos distintos
Vale la pena entender qué hay detrás de cada uno, porque no operan bajo el mismo esquema. Ueno es un banco regulado por el Banco Central del Paraguay, sujeto a toda la normativa bancaria local: encaje, seguro de depósitos según corresponda, supervisión directa del regulador paraguayo. Meru, en cambio, no es un banco: es una plataforma que te da acceso a cuentas en entidades reguladas en sus respectivos países (un banco en EE. UU. para la cuenta en dólares, una entidad emisora regulada en Irlanda para el IBAN europeo). Ninguno de los dos modelos es “mejor” en abstracto — Ueno te da el respaldo de estar bajo el sistema bancario paraguayo, mientras que Meru te da acceso a infraestructura bancaria de otros países sin tener que abrir cuenta directamente con esos bancos.
¿Cuál te conviene?
- Elegí Ueno si: tu vida financiera es principalmente en Paraguay, necesitás préstamos o líneas de crédito, o preferís tener sucursales físicas para resolver trámites en persona.
- Elegí Meru si: cobrás o gastás en dólares con frecuencia, tenés clientes o ingresos del exterior, sos freelancer sin comprobantes formales de ingresos, o necesitás moverte entre varios países.
- Elegí ambos si: no son excluyentes. Muchas personas usan Ueno para su día a día en guaraníes y Meru específicamente para la parte en dólares de su vida financiera.
También te puede interesar
💡 Si todavía estás definiendo si te conviene una billetera local o una cuenta en dólares, tenés esa guía completa en el blog de Meru: Billetera digital en Paraguay: qué es y cómo elegir la mejor.

Deja una respuesta