
Guardar guaraníes bajo el colchón (o en una caja de ahorro que rinde poco) no es la única opción que tenés para hacer crecer tus ahorros. Invertir en dólares desde Paraguay es más accesible de lo que parece, y hay un dato fiscal que juega a tu favor y que muy pocos artículos te cuentan. Vamos por partes: por qué conviene, qué opciones reales existen, y cómo dar el primer paso.
¿Por qué invertir en dólares si vivís en Paraguay?
El guaraní es una moneda relativamente estable comparada con otras de la región, pero igual pierde poder adquisitivo con el tiempo. Si además cobrás en dólares (por trabajo remoto, por ejemplo) o tenés gastos dolarizados como el alquiler de una propiedad, mantener parte de tus ahorros en esa misma moneda te evita el vaivén de estar convirtiendo constantemente entre una divisa y otra.
Hay otro motivo, más práctico: en el mercado inmobiliario paraguayo, el precio de venta de las propiedades suele fijarse en dólares, y buena parte de los alquileres también toman esa moneda como referencia aunque el pago mensual se haga en guaraníes al tipo de cambio del día. Un análisis sobre inversión inmobiliaria en Paraguay describe este fenómeno como “dolarización parcial del mercado”, que aporta previsibilidad a los contratos de alquiler. Si tu plan a mediano plazo incluye comprar una propiedad, o simplemente armar un colchón financiero más sólido que el que te da una caja de ahorro común, tener parte de tus ahorros ya en dólares (e idealmente, generando algún rendimiento) te adelanta ese paso en vez de tener que hacerlo de golpe cuando llegue el momento.
El dato fiscal que pocos conocen
Acá viene lo que hace especialmente atractivo invertir desde Paraguay: el país aplica un sistema tributario territorial. Según la Ley N° 6380/19, el Impuesto a la Renta Personal (IRP) grava únicamente las rentas de fuente paraguaya — las rentas de fuente extranjera, incluidos dividendos, intereses y ganancias de capital de inversiones en el exterior, no pagan IRP en Paraguay. El IRP sobre rentas de fuente paraguaya se aplica en una escala del 8% al 10%, pero esa escala directamente no te alcanza si tus ganancias vienen de afuera. Dicho en criollo: si invertís en acciones de EE. UU. o generás rendimientos en dólares desde afuera del país, esa ganancia no queda alcanzada por el impuesto a la renta paraguayo.
Esto no reemplaza una consulta con un contador o asesor fiscal para tu caso puntual (cada situación puede tener matices), pero es una ventaja estructural real que no todos los países de la región ofrecen.
Un ejemplo concreto ayuda a verlo mejor: si comprás acciones de una empresa estadounidense desde tu cuenta en dólares y esa acción sube de precio, la ganancia que obtenés al venderla es una renta de fuente extranjera — no paga IRP en Paraguay. Compará eso con un país que grava las ganancias de capital sin importar dónde se originen, y la diferencia en lo que efectivamente te queda en el bolsillo puede ser significativa en el largo plazo.
Paso 1: necesitás una cuenta en dólares
Antes de invertir un solo dólar, necesitás dónde tenerlo. Si todavía no tenés una cuenta en dólares, ya tenés esa guía completa en el blog de Meru, con las opciones de banco tradicional y 100% digital.
Opciones para invertir en dólares desde Paraguay
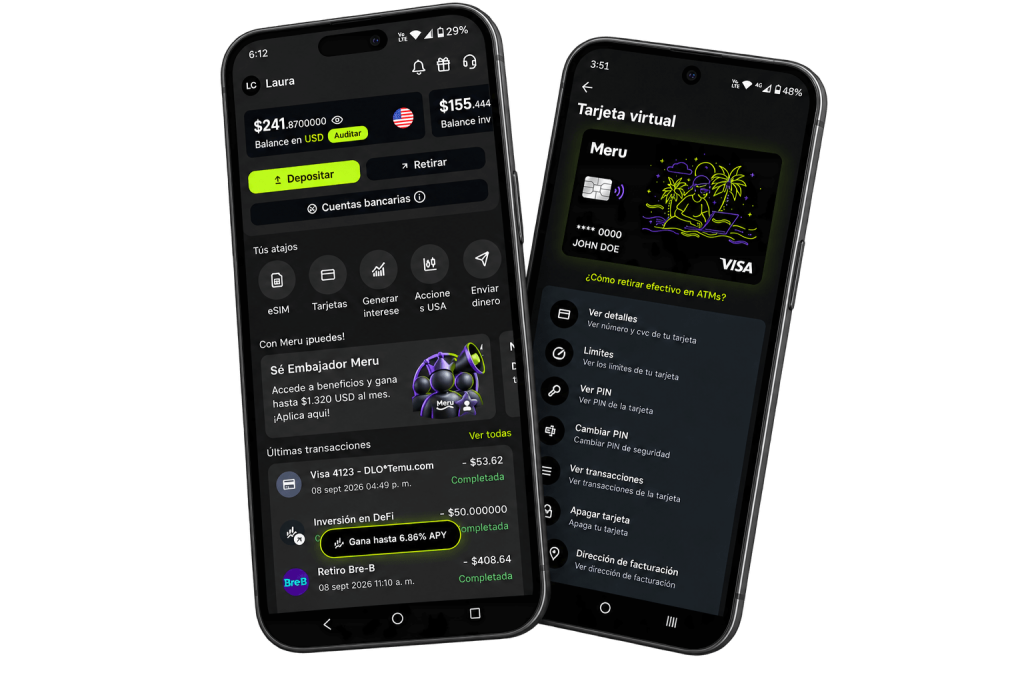
- Acciones de empresas de EE. UU.: plataformas como Meru te permiten comprar y vender acciones que cotizan en bolsas estadounidenses directo desde la app, sin necesidad de abrir una cuenta con un bróker internacional aparte. Si te interesa este camino, tenemos una guía específica sobre cómo invertir en la bolsa de Nueva York desde Meru.
- Rendimientos en dólares digitales (DeFi): guardar tus dólares en stablecoins y generar un rendimiento sobre ese saldo es otra alternativa, más simple de lo que suena. Repasamos esta opción en detalle en nuestra guía sobre cómo invertir en dólares desde Latinoamérica.
- Caja de ahorro en dólares de un banco local: algunos bancos paraguayos, como Ueno, ofrecen caja de ahorro en dólares con rendimientos trimestrales, aunque piden requisitos como comprobantes de ingresos y cuenta previa en guaraníes. Es la opción más conservadora de las cuatro, con el respaldo de un banco establecido y cobertura del Fondo de Garantía de Depósitos, aunque también la que suele rendir menos frente a alternativas como acciones o DeFi.
- Bolsa de Valores de Asunción (BVA): es el mercado de valores local, con instrumentos como bonos y acciones de empresas paraguayas. Está creciendo (su participación en el PIB pasó de 1% a 15% entre 2014 y 2024), pero sigue siendo un mercado más chico y con menos instrumentos en dólares que las alternativas internacionales.
Primeros pasos concretos
- Definí tu objetivo: ¿querés proteger tus ahorros de la devaluación, generar un ingreso extra, o ambas cosas?
- Abrí tu cuenta en dólares si todavía no la tenés.
- Empezá con un monto que te sientas cómodo perdiendo temporalmente. Ninguna inversión, ni siquiera las más conservadoras, está 100% libre de fluctuación.
- Diversificá entre más de una opción (por ejemplo, algo en acciones y algo en rendimientos DeFi) en vez de poner todo en un solo lugar. Repartir el riesgo entre distintos tipos de activo es más importante que acertarle a “la mejor” inversión individual.
- Llevá registro de tus movimientos, aunque las rentas de fuente extranjera no paguen IRP en Paraguay, tener el historial ordenado te va a servir si alguna vez necesitás justificar el origen de los fondos.
Riesgos a tener en cuenta
- Ninguna inversión está garantizada. Las acciones pueden bajar de precio, y los rendimientos en DeFi dependen de protocolos que también tienen su propio riesgo.
- Riesgo de plataforma. Elegí proveedores regulados y con trayectoria antes de mover montos grandes.
- No es lo mismo ahorrar que invertir. Si necesitás ese dinero en el corto plazo, una opción más conservadora (como una cuenta en dólares simple) tiene más sentido que algo con mayor volatilidad.
- El beneficio fiscal no es un pase libre para no llevar registro. Que una renta de fuente extranjera no pague IRP no significa que no convenga documentar de dónde salió el dinero — tener el historial ordenado te va a ahorrar dolores de cabeza si en algún momento necesitás justificarlo ante un banco o una autoridad.
También te puede interesar
💡 Si estás decidiendo entre mantener tus ahorros en dólares o en euros según tus ingresos y gastos, tenés esa comparativa en el blog de Meru: Cuenta en dólares vs. cuenta en euros: ¿cuál te conviene?

Preguntas frecuentes sobre invertir en dólares desde Paraguay
¿Pago impuestos en Paraguay por invertir en dólares en el exterior?
Por el sistema tributario territorial (Ley N° 6380/19), las rentas de fuente extranjera —incluidas ganancias de inversiones en el exterior— no están alcanzadas por el Impuesto a la Renta Personal en Paraguay. Conviene confirmar tu caso puntual con un asesor fiscal.
¿Necesito mucho dinero para empezar a invertir en dólares?
No. La mayoría de las plataformas digitales, incluida la compra de acciones de EE. UU. desde apps como Meru, permiten empezar con montos chicos.
¿Cuál es la diferencia entre ahorrar y invertir en dólares?
Ahorrar es simplemente mantener tu dinero en dólares sin buscar un rendimiento adicional. Invertir implica poner ese dinero a trabajar (acciones, rendimientos DeFi, bonos) asumiendo cierto nivel de riesgo a cambio de una ganancia potencial.
¿Puedo invertir en dólares sin salir de Paraguay?
Sí. Con una cuenta digital en dólares podés acceder a acciones de EE. UU. o rendimientos en stablecoins desde la misma app, sin necesidad de abrir cuenta con un bróker internacional por separado.
¿Es lo mismo invertir en la Bolsa de Valores de Asunción que en dólares?
No necesariamente. La BVA opera principalmente con instrumentos locales, muchos en guaraníes, mientras que las opciones internacionales (acciones de EE. UU., rendimientos DeFi) están directamente en dólares.
Deja una respuesta